jueves, 10 de enero de 2013

preferred... and now, how do I go from here?


Preference shares


It's incredibly cruel as an organization of people academically trained in the best educational institutions cause a mess knowing what would happen at the outset. Year 2008-09, crisis destabilising   financial system in an exorbitant way, banks sink into an uncontrolled abyss, compensation and early retirement are distributed as lottery tickets... What do we do! so, take advantage of the middle class, never make them case and if we meet any illegality does not pass anything, our friend the Government gives us a reprimand and we continue to our.
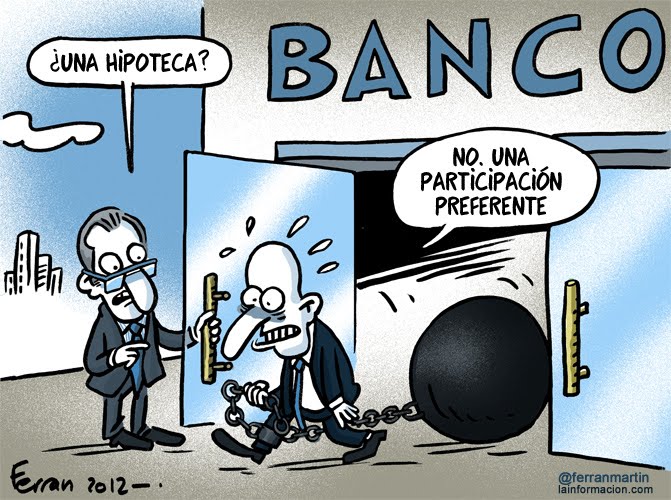
Thus were born 'toxic' products as they were in his day the "subprime mortgages". Mortgages that drowned everyone with sky-high interest that where more than one generation. As crisis in the construction were leaving dried, they decided to go for the few who have not invested in construction or invested but having much money could continue speculating anyway.


These are the products of which I speak:

  • swaps (contracts of interest rates) contracts.
  • santander values (emission which was placed among its own clients).
  • subordinate obligations.
  • preferred.


These complex products that have been placed among our population without convey sufficient information and inform what the level of risk that entails acquiring them, is taking a toll by not reading the prospectus in the same way that we had to take a medication.

Today I focus on the preferential, a product that currently we are hearing much through all means, acquaintances and friends. A product that has served them to defraud the people standing with the simple goal of accumulating more money to deal with the crisis.

The preference shares have been sold to individuals and companies as a complement to a tank or fixed-term when nor by far was that. Therefore it is not a deposit.

Sometimes has a perpetual maturity (not never expires). They are linked with a coupon that is usually paid annually and that are obligatorily linked to the economic results of the CA. However, neither are warranted, nor is a safe product... is a high-risk product. they are not equity shares.

All investors realized this when they ceased to receive the annual coupon due to the economic problems of the CA and saw fly until part of the main capital they had. they are not bonds.

Then... What hell is this? It is a type of debt which is listed on the financial markets. When companies and the State issued shares, bonds, debt, private debt is done through the primary market also known as the "emissions market" under the supervision of the National Commission of securities (a questionable job) market.

I must unfortunately say that all those holders of preference shares that don't constantly move tab to remedy the situation will have to take very significant losses or OK wait a few years to recover the capital (temporary losses).

We identify preferred with banking institutions. This always is not as well since they have issued these shares both banks as companies (Telefónica, repsol). Most have been banks to sell their own. It is very important to know that to pursue legal action there to go against who emits but who sells them (only banks).

From the outset this product should have been deleted and not left to come to the public since it has not only been wrong's book but a breach of the law. The laws are supposed to protect and avoid complex products to be sold to retail customers but apparently seen you have to dip into the proverb: "putting the law, check the trap".

There are a number of solutions that help who is in this terrible situation. As I have said previously the preferred are emitted in the primary market. Thus when we buy them directly we will also called secondary market "stock exchange" in which we can sell to another investor our participations by the Bank. It would seek a buyer. But doing this means taking a loss around 65% of the initial capital.

These are the solutions linked to preserve capital or lose as little as possible:

  • Exchange: go to the Bank that sold us the preferential and ask that they offer us an Exchange or a solution to cancel the product and return us our capital. This will not be possible sometimes. The Exchange is an exchange of one product to another but offered fewer exceptions currently comes to delay the recovery of the money and losing a share of the capital. Attentive to detail. Redemption can be made with reserve or without reservation of legal actions. They will obviously give us without reserve so that we can not claim in the future. The acceptance of the Exchange will lead to leak of initial capital or accept a delay in the payment.

  • Complaint to the institution itself: if it does not satisfy us redemption will have to accumulate all the documentation that we have and make a claim in the same bank that sold us the product. They have within 2 months counting from the time we filed it.

  • Complaint to the CNMV: if the previous claim was not the expected result can attend the institution that protects the rights of the investor and the claim there.

  • Recourse to justice: as last solution will put a lawsuit by the civil courts with a duration of one year or two keeping in mind that the costs of the fees have risen by more than 500%. What comes to sue is that it rollback to the moment before the signature so that they return the capital of these preferred shares. With all this, the judge will decide if that sale was successful or not.


News headlines above preferred this last month:

  • Affected by preference in hunger strike in Ferrol (30/12/2012).
  • the holders of preference of bmn, caja3 and ceiss lost up to 70% of the capital (20/12/2012).
  • Almunia unveils today the demands of Brussels for recapitalisation of bmn, ceiss, caja3, and liberbank (19/12/2012).
  • The Government will ask arbitration to holders of preferred of bankia (18/12/2012).
  • A court condemns liberbank to return the money to a customer who purchased preferred (02/01/2013).


This situation I has reached is could have been avoided if all buyers have researched a little about what you buy. We don't have to let us sell but we must go in search of what they want to buy. Especially in quantities exceeding the 3,000€, is our essence and the means to survive in this long crisis. We cannot know with certainty what will happen to us in the future, but we can make efficient decisions at present to predict it.

miércoles, 9 de enero de 2013

PREFERENTES...¿Y AHORA COMO SALGO DE AQUÍ?


PARTICIPACIONES PREFERENTES


Es increíblemente cruel como una organización de personas formadas académicamente en las mejores instituciones educativas provocan un caos sabiendo que pasaría desde un principio. Año 2008-09, la crisis desestabiliza el sistema financiero de una manera desorbitada, los bancos se hunden en un abismo incontrolado, las indemnizaciones y las prejubilaciones se reparten como boletos de lotería... ¡Qué hacemos! Así, aprovechémonos de la clase media, nunca les hacen caso y si cumplimos alguna ilegalidad no pasa nada, nuestro amigo el Gobierno nos da una reprimenda y seguimos a lo nuestro.

De esta manera nacieron productos "tóxicos" como en su día fueron las "hipotecas subprime". Hipotecas que ahogaron a todo el mundo con intereses altísimos que perdurarían más de una generación. Como la crisis de la construcción les estaba dejando secos decidieron ir a por los pocos que no invirtieron en la construcción o que invirtieron pero al tener mucho dinero podían seguir especulando de todas formas.


Estos son los productos de los que hablo:

  • Contratos de swaps (contratos de tipos de interés).
  • Valores Santander (emisión que se colocó entre sus propios clientes).
  • Obligaciones subordinadas.
  • Preferentes.

Estos productos complejos que se han colocado entre nuestra población sin transmitir la información suficiente y sin informar cuál es el nivel de riesgo que conlleva adquirirlos, está pasando factura por no leer el prospecto de la misma forma que nos tuviésemos que tomar un medicamento.

Hoy me voy a centrar en las preferentes, un producto que en la actualidad estamos escuchando mucho a través de todos los medios, conocidos y amigos íntimos. Un producto que les ha servido para estafar a la gente de a pie con el simple objetivo de acumular más dinero para enfrentarse a la crisis.

Las participaciones preferentes se han vendido a particulares y empresas de manera complementaria a un depósito o plazo fijo cuando ni de lejos era eso. Por lo tanto no es un depósito.

En ocasiones tiene un vencimiento perpetuo (no vence jamás). Están ligadas a un cupón que se suele pagar anualmente y que están vinculadas obligatoriamente a los resultados económicos de la entidad emisora. Sin embargo, ni están garantizadas, ni es un producto seguro... Es un producto de alto riesgo. No son acciones.

Todos los inversores se dieron cuenta de esto cuando dejaron de percibir el cupón anual debido a los problemas económicos de la entidad emisora y vieron volar hasta parte del capital principal que tenían. No son bonos.

Entonces... ¿Qué carajo es esto? Es un tipo de deuda que cotiza en los mercados financieros. Cuando las empresas y el Estado emiten acciones, bonos, deuda pública, deuda privada se hace mediante el mercado primario también conocido como el "mercado de emisiones" bajo la supervisión de la comisión nacional del mercado de valores (un trabajo cuestionable).

Tengo que afirmar desgraciadamente que todos aquellos tenedores de participaciones preferentes que no muevan ficha constantemente para remediar la situación van a tener que asumir pérdidas muy importantes o aceptar esperar unos años para recuperar el capital (pérdidas temporales).

Identificamos preferentes con entidades bancarias. Esto siempre no es así ya que han emitido estas participaciones tanto bancos como empresas (Telefónica, Repsol). La mayoría han sido bancos para comercializar las suyas propias. Es muy importante saber que para ejercer acciones legales no hay que ir contra quién emite sino quién las comercializa (sólo bancos).
Desde el principio este producto debería haberse eliminado y no dejado que llegara al público ya que no sólo ha sido un error de libro sino un incumplimiento de la ley. Las leyes se suponen que protegen y evitan que productos complejos se vendan a clientes minoristas pero visto lo visto hay que echar mano del refrán: "Puesta la ley, echa la trampa".

Existen una serie de soluciones que ayudarán a quién se encuentre en esta terrible situación. Como he dicho anteriormente las preferentes se emiten en el mercado primario. De esta forma cuando las compramos directamente pasamos al mercado secundario también denominado "bolsa de valores" en el cuál podemos venderle a otro inversor nuestras participaciones mediante la entidad bancaria. La misma se encargaría de buscar un comprador. Pero realizar esto significa asumir unas pérdidas en torno al 65% del capital inicial.

Las soluciones ligadas a conservar el capital o perder lo menos posible son estas:

  1. Canje: acudir a la entidad bancaria la cuál nos comercializó las preferentes y pedirle que nos ofrezcan un canje o una solución para cancelar el producto y nos devuelvan nuestro capital. Esto no va a ser posible algunas veces. El canje es un intercambio de un producto a otro aunque actualmente lo que se ofrece menos excepciones viene a retrasar la recuperación del dinero y perder una parte del capital. Atentos a un detalle. El canje se puede hacer con reserva o sin reserva de acciones legales. Obviamente nos ofrecerán sin reserva para que no podamos reclamar en un futuro. La aceptación del canje nos llevará a tener pérdidas del capital inicial o aceptar un retraso en el cobro.
  2. Reclamación ante la propia entidad: si no nos satisface el canje tendremos que acumular toda la documentación que tengamos y realizar una reclamación en el mismo banco que nos vendieron el producto. Tienen un plazo de 2 meses a contar desde que la interpusimos.
  3. Reclamación ante la CNMV: si la reclamación anterior no tuvo el resultado esperado podemos acudir a la institución que ampara los derechos del inversor y poner la reclamación allí.
  4. Acudir a la justicia: como última solución pondremos una demanda judicial por la vía civil con una duración de un año o dos teniendo en mente que los costes de las tasas han subido más de un 500%. Lo que se viene a demandar es que se retrotraiga al momento anterior de la firma para que le devuelvan el capital de esas participaciones preferentes. Con todo esto, el juez decidirá si esa venta fue correcta o no.

titulares de noticias sobre preferentes este último mes:

  • Afectados por las preferentes en huelga de hambre en Ferrol (30/12/2012).
  • Los tenedores de preferentes de BMN, CAJA3 y CEISS perderán hasta el 70% del capital (20/12/2012).
  • Almunia desvela hoy las exigencias de Bruselas para la recapitalización de BMN, CEISS, CAJA3 y LIBERBANK (19/12/2012).
  • El Gobierno pedirá arbitraje para los tenedores de preferentes de Bankia (18/12/2012).
  • Un juzgado condena a LIBERBANK a devolver el dinero a una cliente que adquirió preferentes (02/01/2013).


Esta situación a la que se ha llegado se podía haber evitado si todos los compradores hubieran investigado un poco sobre lo que compran. No tenemos que dejar que nos vendan sino debemos ir nosotros en busca de lo que queremos comprar. Sobretodo en cantidades que superen los 3.000€, es nuestra esencia y el medio para sobrevivir en esta larga crisis. No podemos saber a ciencia cierta lo que nos ocurrirá en el futuro pero podemos tomar decisiones eficientes en el presente para augurarlo.

miércoles, 26 de diciembre de 2012

ABOVE THE BACKDROP!


WALKING ON THE ROPE TO

All we love the word "win". Either by that our pocket appreciates it or by the positive vibe that we provided in our inside. In these days where the uncertainty of the financial markets gives us slapping when you least expect, one has to be alert to grab an opportunity. The stock market crash ended with many fortunes overnight but caused the opposite effect to who invested to the low. The Stock Exchange has a stratospheric dimension with many planets that revolve around it. That is to say thousands of different products that you offer maximum security with a fixed yield acceptable and other products with a high rate of risk that you rewarded with unimaginable returns. Andre Kostolany, master of the speculation for 75 years, summarizes them well the idea that I propose for you to think. He said that “whoever has money can speculate, who has little money should not speculate but who has nothing ... has the obligation to speculate".
It is in the last part of the quotation which will dominate this financial blog for those people that life circumstances just have a few savings that will help them to survive within a year.
There are several points to demystify in which society is prone to false reasoning aspects of this financial world:


  • There is only the Spanish stock exchange for the spanish walk you says that it is very dangerous to invest in the stock market because as the of Spain is going bad since there are no other options.


Friends investors, we have some top 50 stock exchange, which are the most important of the world. When 49 go wrong or there is always a regular in the profitability that will bring up a juicy until without knowing the company. As passing a quarter into a pouch in expansion is bored to manufacture money. It is sufficient just to check the average growth per quarter of the stock market index.


  •  It is impossible to enter this world that doesn’t even know where I can buy or sell! Oh! Look at a bank on the corner of home, I am going to ask!


Mistake! It must be borne in mind that in order to be able to invest we must go through a financial intermediary ALWAYS! But the second to take into account is that both a bank and savings bank as an individual must pass through the financial intermediary. That is to say, that if today I'm going to a bank X and I tell him that I want to invest, i paid twice various committees. The commissions that has that intermediary and the commissions that will ask you the Bank. Therefore, we surfer on the internet without fear and look for 10 brokers to verify prices. As a general rule will cost 50% less hiring a broker than a bank.

  • To invest in stock market I need a minimum of 10,000€, but the risk that I hate is not rewarded with profit or loss obtained.


As I have previously said the idea is addressed to those who can contribute a small capital, between 500 - 1000€. If we buy shares amounting to 10,000€ in Inditex and earn in a month by 6% between commissions and expenses will be a benefit of 591€. It is succulent and attractive. On the contrary if we invest $ 500 in products traded as Inditex in the forms of call warrants and see how the Inditex shares have increased 6% in one month we raised in our position with warrants a 300%. Namely, 1500€ of profit.


  • If I invest my money in stock market I can lose it all!


Obviously! You will not believe that the idea of winning large sums of money is linked to the security of not losing the capital. But we must indicate that a capital is distributed and is organized according to the quantity that we can own. It is not the same be a surplus between 50,000 - 100,000€ to one of 500-1000€. A capital of 100.000€ is distributed securely by using strategies that soften the risks and facilitate annual revenues that surprised anyone.

Example

Fernando Martinez Guirado has a capital of 100,000€ for a life as a worker savings and decides to enter stock exchange by hiring a broker who manages investments.

This broker offers management of portfolio in the following way:

Rent fixed - 65%, 65.000€ in a deposit in the financial institution "Y" I will offer an annual 4.5% less tax (clear!). We obtain the aforesaid interest after one year. 65000 + 2398,5 = 67398€.

Equities - 30%, 30.000€ in investments in shares and financial instruments that have a low implied volatility with regard to marketable products. Ever the intraday! The intraday hurts more than gives joys and we'll only use this strategy when we see a good morning in the index that we find that each 10 generally 8 investments eventually in positive and 2 negative. Meanwhile our investments will be aimed to two terms:

Term 6 months to a year: 15000€ which will invest in companies with a view of improvement in that period and that not be touched whatever happens. A year has passed and we have to collect it sown, have won a 28,75% and lost 12.5%. In total a 16.25% gross. With taxes would be us 11,075%. Namely we would get 1661,25 €.

Within 1 day to 3 months: 15000€ that we speculate through of positioning ourselves in companies that have good trends. At this point we will win whatever happens. After a year the results are 53,32% positive and 32,35% negative. After taxes would have a return of 11.37% (1,705.5€).

Marketable products - 5%, 5,000€ we will use to speculate our positions in shares within a period of 1 day to 3 months closed to 100%. Put another way, if you buy today shares of Telefónica (1000 shares) by 10€ / action value (10,000€ more commissions) will not sell them in three months what happens, since we will also purchase 50,000 warrants Telefónica put with strike in 10€ with a premium of 0.06 € / warrant. In warrants have invested  300€ plus commissions.

Three months pass and there are two different situations that may occur:

The value of telephone has increased by 2% and stock traded at 10.20€ / action giving us a benefit of 200€ and the total loss of the warrants (cannot be closed before the end of the contract avoiding losses, you have to analyze the situation). In other words, we have lost 100€.

The value of Telefónica has declined by 2% and consequently action is listed to 9.80€ / action resulting in loss of 200€ in our investment in it. But we see how our investment in warrants has provided us with a 183,33% profit obtaining our capital of 300€ more 549€. At the end we left 349€.

This so-called hedging strategy to ensure benefits or considerably reduce losses and us usually serves for portfolios from 10,000€.

To finish with the example of the portfolio we must look at our operations of actions 1 to 3 months.

Positive were 53,32% investing in 5 companies and therefore warrants were lost in the following way:

Each investment warrants are 625€.

1. -60% (375€)
2. -53.33% (333,31€)
3. -81.6% (510€)
4. -30% (187,5€)
5. -47,35% (295,59€)

3,125€ between 5 when they purchased.
1.423,6€ when sold before expiration. Namely, loss of 1701,4€.

On the other hand, the losses were 32,35% putting our capital in 3 companies of actions.

(1) + 312,28% (1.951,75€)
(2) + 185,17% (1.157,31€)
(3) + 417,88% (2611,75€)

1875€ between 3 when they purchased.
7595,81€ when sold before or at maturity. Earnings of 5720,81€.

The benefit of marketable products was 4019,41 € with a yield of more than 80%.

In conclusion, Fernando would go to visit after a year to your financial intermediary and this would have to pay interest rates of 8,32% (9784,66€ - 15% fees) achieved without risking your capital aggressively.


For people who have a good economic pillar financial markets can be a walk in any rule but for which they do not have anything... practically we need to expose this small capital in highly volatile products to leverage us with unlimited returns and losses always limited to our investment to earn the same or more that a person has 20 times more money than us. The risk is great but the reward is even greater. The question is to hire a Manager with demonstrated results that offer us a profitability that we provide usually anyone, knowing that the risk is very high but the amount we put in their hands is minimal. You dare!

domingo, 23 de diciembre de 2012

ARRIBA EL TELÓN!!

CAMINANDO POR LA CUERDA

A todos nos encanta la palabra "ganar". Ya sea por que nuestro bolsillo lo agradece o por la sensación positiva que nos proporciona en nuestro interior. En estos días donde la incertidumbre de los mercados financieros nos da bofetadas cuando menos te lo esperas, hay que estar alerta para agarrar una oportunidad. La crisis acabó con muchas fortunas de la noche a la mañana pero provoco el efecto contrario a quien invirtió a la baja. La bolsa tiene una dimensión estratosferica con muchos planetas que giran en torno a ella. Es decir miles de productos diferentes que te ofrecen máxima seguridad con una rentabilidad fija aceptable y otros productos con un alto índice de riesgo que te premian con rentabilidades inimaginables. André Kostolany, maestro de la especulación durante 75 años, les resume bien la idea que les propongo para que reflexionen. Él decía que " quién tiene dinero puede especular, quién tiene poco dinero no debería especular pero quién no tiene nada... tiene la obligación de especular".

Es en la última parte de la cita la que va predominar este blog financiero para aquellas personas que por circunstancias de la vida apenas dispongan de unos pocos ahorros que les sirvan para sobrevivir en el plazo de un año. 


Hay que desmitificar varios puntos en los que la sociedad es propensa a razonar aspectos falsos de este mundo financiero:

1) Sólo existe la bolsa española para el español de a pie que te comenta que es muy peligroso invertir en la bolsa porque como la de España va mal ya no existen otras opciones.

 Amigos inversores, tenemos unas 50 bolsas top, las cuales son las más importantes del mundo. Cuando 49 van mal o regular siempre hay una en la que sacará una rentabilidad jugosa hasta sin conocer a la empresa. Ya que pasar un trimestre en una bolsa en expansión es aburrirte de fabricar dinero. Basta con controlar el crecimiento medio por trimestre de los índices bursátiles.

2)Es imposible entrar en ese mundo por que no se ni dónde puedo comprar o vender!! Ahh mira un banco en la esquina de casa, voy a preguntar!!

Error!! Hay que tener en cuenta que para poder invertir debemos pasar por un intermediario financiero SIEMPRE. Pero lo segundo a tener en cuenta es que tanto un banco o caja de ahorros como un particular deben pasar por el intermediario financiero. Es decir, que si hoy voy a un banco X y le digo que quiero invertir, me cobrarán dos veces distintas comisiones. Las comisiones que tiene ese intermediario y las comisiones que te pedirá el banco. Por lo tanto, entremos en Internet sin miedo y busquemos 10 intermediarios para constatar precios. Por norma general nos costará un 50% menos contratar un intermediario que un banco.

3) Para invertir en bolsa necesito un mínimo de 10.000€ sino el riesgo que soporto no se recompensa con el beneficio o pérdida obtenida.

 Como he dicho anteriormente la idea va dirigida para aquellos que puedan aportar un capital pequeño, entre 500-1000€. Si compramos acciones por valor de 10.000€ en Inditex y ganamos en un mes un 6%, entre comisiones y gastos nos quedará un beneficio de 591€. Es suculento y atractivo. Por lo contrario si invertimos 500€ en productos cotizados como warrants de Inditex en forma de CALL y vemos como las acciones de Inditex se han incrementado un 6% en un mes habremos recaudado en nuestra posición con Warrants un 300%. Es decir, poseeremos nuestro capital inicial más 1500€ de beneficio antes de impuestos.

4) Si invierto mi dinero en bolsa puedo perderlo todo!! 


Evidentemente!! No creerá que la idea de ganar grandes sumas de dinero va ligado a la seguridad de no perder el capital. Pero hay que señalizar que un capital se distribuye y se organiza según la cantidad que podamos poseer. No es lo mismo tener un excedente entre 50.000-100.000€ que uno de 500-1000€. Ese montante tan alto se distribuye de manera segura mediante estrategias que suavizan los riesgos y facilitan unos ingresos anuales que sorprenderían a cualquiera.

Ejemplo

Fernando Guirado Martínez tiene un capital de 100.000€ por los ahorros de todo una vida como trabajador y decide entrar en bolsa contratando un broker que le gestione las inversiones.

Ese broker le propone una gestión de cartera de la siguiente forma:

Renta fija- 65%, 65.000€ en un depósito en la entidad financiera "Y" que me va ofrecer un 4,5% anual menos impuestos (claro!!). Obtenemos después de un año el susodicho interés. 65000 + 2398,5 = 67398€.

Renta variable- 30% 30.000€ en inversiones de acciones e instrumentos financieros que tienen una volatilidad implícita baja respecto a los productos cotizados. NUNCA INTRADÍA!! El intradía perjudica más que da alegrías y sólo usaremos esta estrategia cuando veamos una buena mañana en el índice que nos encontremos ya que de cada 10 inversiones generalmente 8 acabarán en positivo y 2 en negativo. Mientras tanto nuestras inversiones irán dirigidas a dos plazos:


  • plazo 6 meses a un año: 15000€ que invertiremos en empresas con vistas de mejora en ese plazo y que no se tocarán pase lo que pase. Ha pasado un año y tenemos que recoger lo sembrado, hemos ganado un 28,75% y perdido un 12,5%. En total un 16,25% bruto. Con los impuestos se nos quedaría en un 11,075%. Es decir obtendríamos 1661,25 €.

  • plazo de 1 día a 3 meses: 15000€ que especularemos a través de posicionarnos en empresas que tengan buenas tendencias. En este punto ganaremos pase lo que pase. Después de un año los resultados son 53,32% en positivo y 32,35% en negativo. Total un 11,37% y por lo tanto 1705,5€.


Productos cotizados- 5% 5.000€ que utilizaremos para especular al 100% nuestras posiciones en acciones en el plazo de 1 día a 3 meses cerrado. Dicho de otra manera, si compramos hoy acciones de Telefónica (1000 acciones) por valor de 10€/acción (10.000€ más comisiones) no las venderemos en tres meses pase lo que pase, ya que también compraremos 50.000 warrants put Telefónica con strike en 10€ con una prima de 0.06€/warrant. En warrants hemos invertido 300€ más comisiones.

Pasan los tres meses y hay dos situaciones diferentes que podrían ocurrir:


  • El valor de telefónica se ha incrementado un 2% y la acción cotiza a 10,20€/acción proporcionándonos un beneficio de 200€ y la pérdida total de los warrants (se puede cerrar antes del fin del contrato evitando pérdidas, hay que analizar la situación). Es decir, hemos perdido 100€.

  • El valor de telefónica ha descendido un 2% y consecuentemente la acción cotiza a 9,80€/acción provocando la pérdida de 200€ de nuestra inversión en la misma. Pero vemos como nuestra inversión en warrants nos ha proporcionado un beneficio del 183,33% obteniendo nuestro capital de 300€ más 549€. Al final nos quedan 349€.

Esta estrategia llamada de cobertura sirve para asegurar beneficios o reducir considerablemente las pérdidas y nos sirve generalmente para carteras a partir de 10.000€

Para terminar con el ejemplo de la cartera debemos fijarnos en nuestras operaciones de acciones de 1 a 3 meses.

Positivas fueron el 53,32% invirtiendo en 5 empresas y por consiguiente los warrants se perdieron de  la siguiente forma:

Cada inversión de warrants son 625€.

1.  -60% (375€)
2. -53,33% (333,31€)
3. -81,6% (510€)
4. -30% (187,5)
5. -47,35% (295,59€)

3.125€ entre las 5 cuando se compraron.
1.423,6€ cuando se vendieron antes de vencimiento. Es decir, pérdidas de 1701,4€.

Por otra parte las pérdidas fueron del 32,35% poniendo nuestro capital en 3 empresas de acciones.

1) +312,28% (1.951,75€)
2) +185,17% (1.157,31€)
3) +417,88%  (2611,75€)

1.875€ entre las 3 cuando se compraron.
7595,81€ cuando se vendieron antes o en el vencimiento. Ganancias de 5720,81€.

El beneficio de los productos cotizados fue de 4019,41€ con una rentabilidad del más de 80%.

En conclusión, Fernando iría a visitar después de un año a su intermediario financiero y este le tendría que abonar unos intereses del 8,32% (9784,66€ - 15% comisiones) conseguidos sin arriesgar de manera agresiva su capital.


Para las personas que disponen de un buen montante económico los mercados financieros pueden ser un paseo en toda regla pero para los que no disponemos de nada... prácticamente tenemos que exponer ese pequeño capital en productos altamente volátiles para apalancarnos con rentabilidades ilimitadas y con pérdidas siempre limitadas a nuestra inversión para ganar lo mismo o más que una persona que tiene 20 veces más dinero que nosotros. El riesgo es bárbaro pero la recompensa es aún mayor. La cuestión es contratar a un gestor con resultados demostrados que nos ofrezca una rentabilidad que no nos proporcionaría habitualmente nadie, sabiendo que el riesgo es muy alto pero que la cantidad que ponemos en sus manos es mínima. Te atreves!!


sábado, 8 de diciembre de 2012

APROVECHEMOS LA OPORTUNIDAD QUE NO TUVIERON NUESTROS PADRES

Diariamente vemos por la televisión desde hace unos años que la peor enfermedad que puede tener alguien es tener una hipoteca comprada entre 2001 y 2007. El virus no se encuentra muy lejos ya que se localiza un banco a una media de 250 metros de tu casa. Se idealizó que tener una vivienda era como tener un almacén repleto de oro y que subiría su precio sin cesar. En consecuencia, personas como tu y yo que solamente quieren tener un hogar, tiene que soportar la voracidad de las instituciones financieras y las entidades bancarias. Desahucios cada día a familias cuyos respectivos cónyuges han tenido que perder su trabajo por que pertenecían al sector de la construcción y obras públicas, directa o indirectamente. Otros aguantan como pueden y otros tiran bien del carro.

Actualmente hay más de 3 millones de pisos y casas vacíos, con la gente sin tener el techo por el que igualmente tienen que pagar por culpa de un producto sobre-vendido de los bancos y cajas. El banco "malo" no tiene por que ser tan malo y puede ser una oportunidad para quien su intención es tener una vivienda sin especular por ella. Por el contrario, me parecería una alternativa para reflexionar crear una red de agencias de propiedades inmobiliarias nacional para arrendar esas viviendas a precios no superiores a 200€. Mientras exista esta situación los bancos ganarían liquidez(más que criando polvo) y muchas familias tendrían acceso a una vivienda digna.

Hoy con la entrada del banco malo se calcula que el precio de la vivienda caerá en torno al 30%, cuando ya están al más del 50%. Por ejemplo, el BBVA tiene en Madrid viviendas desde menos de 33.000€. La C.A.M que en 2008 se quedo con un capital helado en liquidez de menos del 5% teniendo en su haber el 95% restante en activos inmobiliarios te ofrece casas de 80 metros cuadrados valoradas en 17000€. Hay buenas opciones a largo plazo para aquellos que o conserven su trabajo desde antes de la crisis, quienes promueven negocios o ideas innovadoras o aquellos que han conseguido mantener   un trabajo estable. Simplemente porque comprando una casa o piso ahora estaríamos ahorrándonos más de 30 años pagando nuestro dinero a los bancos y constructoras. A menos importe del precio menos  intereses en el plano del largo plazo.

Por ejemplo:

  • Año 2006, tenemos un piso que compramos bien de precio por 170.000€, para ello necesitamos 30 años para pagarla junto con un interés del 6% anual. Al final de esos largos años le habremos pagado al banco un montante de 476.000€ en total y 306.000€ en intereses.

  • Año 2012, nos venden un piso de las mismas características que el anterior pero con el descuento a día de hoy del 60%,  68000€. A este le aplicamos un interés del 6,5% durante 15 años y obtenemos un montante final de 134.300€ de los cuales 66000€ son en intereses.


Por la cantidad de hoy se pueden asumir menos años para devolver el préstamo y por lo tanto menos intereses soportados. En total un 82,5% menos.

Hay que tener en cuenta que el 7% de las viviendas de segunda mano son vendidas por lo que el poder económico en general está a falta de liquidez. Se tarda una media de un año para vender una casa de 2º mano.
Por otro lado, el 90% de los vendedores que finalmente logro vender su inmueble tuvo que rebajar un 27% la oferta inicial, la cuál iba ajustada al mercado(rebajada).

Lo que nos lleva a Mayo de este año cuando el gobierno decide dar ventaja a quien se quiere bajar del barco de los pisos y ofrecen una exención en impuestos de las rentas obtenidas por la ventas de inmuebles realizadas antes del 1 de enero de 2013. En letra pequeña te incentivan a vender y dinamizar un poco el mercado tan estancado que hay. También hubo reformas en los alquileres. Puedes recuperar tu propiedad alquilada en un mes si tu inquilino no paga pero sólo si es para darle uso de vivienda habitual. Un chorro cortado por el Gobierno a una gran manera de sobrevivir de los particulares que poseen segundas viviendas.


Las promotoras se enfrentan contra los bancos alegando que deben bajarse los bancos el tipo de interés y no apretándoles con el precio pero eso es otra historia y cuánto más dejen de ganar más amplia será mi sonrisa.

Una de las variables más a tener en cuenta es cuánto tiempo podría durar esta situación. Puede llegar hasta los 10 años fáciles por una razón de lógica. La tendencia demográfica española hará que dentro de cuarenta años haya desaparecido la décima parte de la población. A partir de 2018 ya habrá más defunciones que nacimientos. Según los cálculos del INE, España perderá más de un millón de habitantes por década. Lo que nos lleva a la conclusión de que si hay menos gente a partir de ese año y el nº de casas y pisos que a día de hoy tenemos es para una población en crecimiento prevista para el 2022 las cuentas me salen a que esta situación va a durar un largo tiempo...

Fitch, que es una agencia de calificación (los boca-chancla), afirmó que los costes de financiación ya no volverán más a estar como antes de la crisis. Dicen pocas verdades pero esta es que no tiene mentira posible.
Los grandes culpables(entidades de crédito) que hacen que esta situación esté así tienen un saldo de crédito de morosidad de 182.226 millones de €, de acuerdo con los datos del Banco de España. Con esos fundamentos la situación es desequilibrada, duradera y difícil.

Pero lo más surrealista posible es que hasta el Presidente del Gobierno declare en una reunión con la presidenta de Brasil que :
"Necesitamos vender esas viviendas a precios razonables"...

Lo primero, Rajoy tiene una inmobiliaria??  No, pero es parecido. Al nacionalizar bancos y tener poder en distintos grupos bancarios por su parte del capital público, el hombre tiene una montaña de pisos que los quiere vender al mejor postor. Para eso está estudiando la posibilidad de conceder la residencia a los extranjeros que compren pisos de 160.000€. Es una estrategia política para incentivar al mercado ruso y chino que está comprando nuestro mercado inmobiliario y así poder ahorrarse dinero en impuestos. Rajoy está echando el all in con dos doses desesperadamente para ver que ocurre en 1 año y si se han vendido más pisos, más dinero para presentarle a Draghi y que su ansiado déficit baje a costa de sufrir los que menos debemos y menos culpa tenemos.

lunes, 3 de diciembre de 2012

EL FIN NO JUSTIFICA LOS MEDIOS

La historia está llena de escándalos bursátiles pero ninguno se puede igualar a lo sucedido en la empresa Parmalat. Todo comienza cuando Calisto Tanzi decide emprender abriendo una pequeña planta de pasteurización en Parma (Italia) en 1961. La filosofía de empresa fue que "a trabajo duro, éxito garantizado". Así fue, durante cuarenta largos años creció hasta convertirse en una compañía Multinacional, con más de 36.000 empleados y filiales por todo el mundo. Producen leche, zumos, panaderías y otros productos diarios. Al presidente Tanzi le llamaban "San Calisto" por sus milagros económicos.

 Además, era reconocido por la sociedad italiana, la estrecha amistad que le unía a Berlusconi (si al señor Tanzi le apodaban "San Calisto" este debía ser "San Pedro"). Se le subió tanto el éxito a la cabeza que empezó a creer que todo lo que tocaba se convertiría en oro. Ahí comienza la caída y el primer error. Si uno tiene las capacidades necesarias para acabar convirtiéndose en líder mundial del producto que produce, no te salgas del guión ignorante e inviertas en una ruinosa división turística porque lo más parecido que hay a la leche es el color de las sabanas. O la compra del equipo del Parma que le provocó la pérdida de muchos millones al año. Pero esta situación le puede pasar a cualquiera, ninguno sabe realmente al 100% si su idea de negocio es viable si no la hace.

El segundo error está en pensar que se puede robar dinero sin límites. Tenía empresas fantasma en varios paraísos fiscales con las que jugaba a pasar el dinero negro(parte de los beneficios de su empresa) a blanco leche y poder defraudar en impuestos. Tienen que haber consejeros delegados que piensen que sino tienen una  filial en las Islas Caimán no son nadie. En fin, si fueran cuatro duros lo que se le perdió pero es que a "San Calisto" se le perdieron más de 500 millones de euros o... eso es lo que le contaba al ministerio de Hacienda de Italia.


El tercer error(el más imperdonable de todos) está en esconder que la empresa ya no iba bien. En Parmalat, varios años antes del escándalo los beneficios bajaban y las deudas crecían. Se usaron todo tipo de fraudes, tales como maquillajes contables y falsificación de documentos para engañar a auditores y analistas. Generalmente, estos fraudes contables suelen durar unos meses pensando en que la situación se va arreglar y como siempre ocurre lo contrario. Los cracks de Parmalat no llevaban ni una ni dos ni tres contabilidades diferentes, llevaban cuatro. A esta empresa le hubiera venido mejor saber el refrán de "prevenir antes de curar".

El cuarto error es de estar desesperado. Usó información privilegiada y vendió acciones de la empresa antes de que estallará el escándalo. Es una medida desesperada porque se acaba sabiendo siempre. La justicia investigó a un banco que poseía una de las mayores carteras de Parmalat y vieron como días antes del crack vendían a saco. Los escándalos suelen estallar cuando la empresa ya no puede más con las deudas. Dicho y hecho, en cuánto no pudieron ser atendidas se hundió su cotización en Bolsa.

En estos casos pasa lo de siempre, multitud de detenciones, cárcel, ruina de los accionistas, pérdidas de empleo, cuestionamiento de la legislación, dudas sobre auditores y analistas y suicidio de algún directivo.

Lo que pasó en Parmalat puede repetirse fácilmente en cualquier otra empresa que no exista ética empresarial. Muchas crisis empresariales comienzan en una diversificación alocada. Y si la empresa va mal lo mejor es reconocerlo a tiempo para buscar una solución un poco más sana. Sorprende que nadie se preguntara que hacía una empresa lechera como Parmalat con 7.000 millones de euros en las Islas Caimán.


sábado, 17 de noviembre de 2012


MÁS VALE PREVENIR QUE CURAR

La opinión de la mayoría de la gente sobre la bolsa les lleva a pensar que es un lugar que te lleva a la “perdición”, aunque más que perder las piernas se pueda perder todo. Es cierto, se puede perder todo o en el caso de una persona de a pié con sentido común y lógica, agarrado a unos conocimientos consiga rentabilizar sus “ahorros” mucho más que si lo enterrara en un banco.

Otros lo ven como una sala de juego, es decir, un casino. Esta sala de juego ocupa un puesto privilegiado en nuestro querido (u odiado, según se mire) sistema capitalista puesto que su carrocería son las empresas que cotizan y el motor es la especulación bursátil. Las grandes industrias más revolucionarias de la historia como el ferrocarril, el coche, el petróleo, la electrónica, los ordenadores, Internet y muchas más no hubieran surgido sin la especulación. Sólo la expectativa de una ganancia especulativa a corto plazo, y no la ofrenda de depósitos deliciosos con altos intereses, han sacado de las carteras del pantalón vaquero de los grandes y pequeños ahorradores la pasta necesaria para la creación de nuestras industrias.

Por lo tanto, hay que dar gracias porque ese “money” que viene del ahorro se da a la economía gracias a la Bolsa, por las infinitas posibilidades de los productos de inversión existentes.


La ventaja que me más me atrae de este mundillo es que es el instrumento financiero más líquido que existe. Líquido significa que si tú el lunes decidieras comprar cualquier producto financiero de esta institución y el martes no te convenciera llamarías a un numerito o con un “clic” darías la orden de volver a enterrarlo en tu banco.
He recogido los mandamientos más claros a la hora de operar o comprar en bolsa por la experiencia realizada en simuladores y por profesionales como Luis Francisco Ruiz, analista de Estrategias de Inversión (portal de inversión que nos proporciona los conocimientos necesarios de manera gratuita para aquel que decida ser inversor):

     “No se te ocurra invertir dinero de tu bolsillo, coge unas tijeras y raja el colchón para coger el que guardas dentro”. Borra de la memoria el dinero que necesites de aquí a un año, manipula aquel que no necesitaras de aquí a varios años si las cosas no nos van como pensábamos. Warren Buffet dice “Solamente compra algo con lo que puedas estar a gusto si el mercado cierra durante 10 años”.


     “Averigua donde te metes”. Antes de iniciar cualquier transacción analiza los pros y los contras porque sin la experiencia será como pasar por un pasillo de cactus tirados por el suelo yendo descalzo. Salvaguardar el capital que es un bien escaso, es esencial si uno quiere seguir en la Bolsa. Como siempre “el abuelo”, como lo llaman amistosamente los profesionales, afirma que “si no puedes ver caer tus acciones un 50% sin ser presa del pánico, no debería invertir en los mercados de valores”.


“Meter todo el money en la misma urna es un sacrilegio”. Que se quede grabado en el disco duro!! Cuando se invierte lo primero que tienes que decidir es que porcentajes vas a destinar a cada tipo de inversión. Esta situación va acorde al perfil del inversor, a las ganas de sufrir de uno, y al momento bursátil. Una proporción 65%-35% será recomendable generalmente. Si no se quiere sufrir demasiado un 70%-30% será el apropiado. Sin embargo los mejores analistas alegan que en un escenario estable o alcista sea de 50%-50%. De ahí no se baja!!


“Pensemos antes de actuar”. La inversión es una combinación de formación y experiencia. Cuando alcanzas el grado de responderte a ti mismo, ¿Comprar o vender? ¿Cuándo? ¿Cómo? ¿Cuánto? ¿Qué producto financiero? Estarás preparado para comenzar la batalla. Sino mejor hacer otra cosa (se aconseja disponer de tiempo para adquirir conocimientos que le permiten analizar y tomar posiciones en los mercados financieros).


Una regla esencial, no para la bolsa sino para la vida en general. “Decide por ti mismo, no dejes que otro lo haga por ti”. El inversor, aunque escuche o lea diferentes medios, tiene que saber las razones por la que tomó una determinada posición. Si realizas operaciones por lo que el señor X dijo en cualquier medio económico cometerás los aciertos o los errores de otros y no aprenderás de la mejor manera existente mundial de la humanidad, tus propios errores.


Pensar en unos ingresos estables. La inversión implica adoptar un riesgo. La evolución de los precios no está bajo nuestro control y por tanto no podemos pretender unos flujos de ingresos constantes. Habrá años buenos y otros malos, meses excelentes y meses nefastos, días extraordinarios y días para haberse quedado en la cama. Pensar que podemos construir un patrimonio que crezca de forma lineal es un grave error.


“No te creas que por entrar en la Bolsa le vas a pegar patadas a las piedras y van a salir euros”. Es bueno fijarse una meta respecto a la rentabilidad financiera que queremos obtener, pero debe afrontarse a largo plazo y de manera lógica y con un poco de sentido común. Cuanto más exigente, irreal y a corto plazo sea el objetivo “hostia más grande se pega uno”. Planificar a largo plazo te permite analizar bien la economía y como consecuencia plantar bien los pies a la tierra y no llevarse muchos disgustos.


“Mírate al espejo”. Otro aspecto del que no se necesita saber de mercados financieros ni toda esa parafernalia es que nos conocemos y sabemos hasta qué nivel aguanta nuestro cuerpo y mente. Si no podemos asumir demasiado riesgo, modifiquemos la estrategia y ajustémonos a lo que seamos capaces de tolerar. Como dice el refrán, “más vale pájaro en mano que ciento volando”. Es decir, que sino soportamos tener tanto dinero invertido en renta variable (acciones, futuros, warrants, opciones y cientos de ellas más) pasemos a renta fija (pasta si o si pero menos de lo que podríamos conseguir en la otra) que como dije antes no se tarda ni 48 horas y se puede invertir a partir de los tres meses.


En conclusión, toda persona de mentalidad abierta que se conciencie que puede ganar dinero en este mundo y esté dispuesta a adquirir unos conocimientos tendrá su recompensa en un futuro no tan lejano. Como dice el maestro Kostolany “Quien tiene mucho dinero puede especular, quien tiene poco no debe especular. Quien no tiene nada tiene que especular”.